
Tránh vay tín dụng đen, app lạ. Chỉ nên vay ngân hàng hoặc tổ chức được cấp phép.
- Cảnh báo cạm bẫy tín dụng đen, app vay tiền lạ và hướng dẫn tiếp cận nguồn vốn chính thống an toàn từ các ngân hàng, tổ chức tài chính được cấp phép.
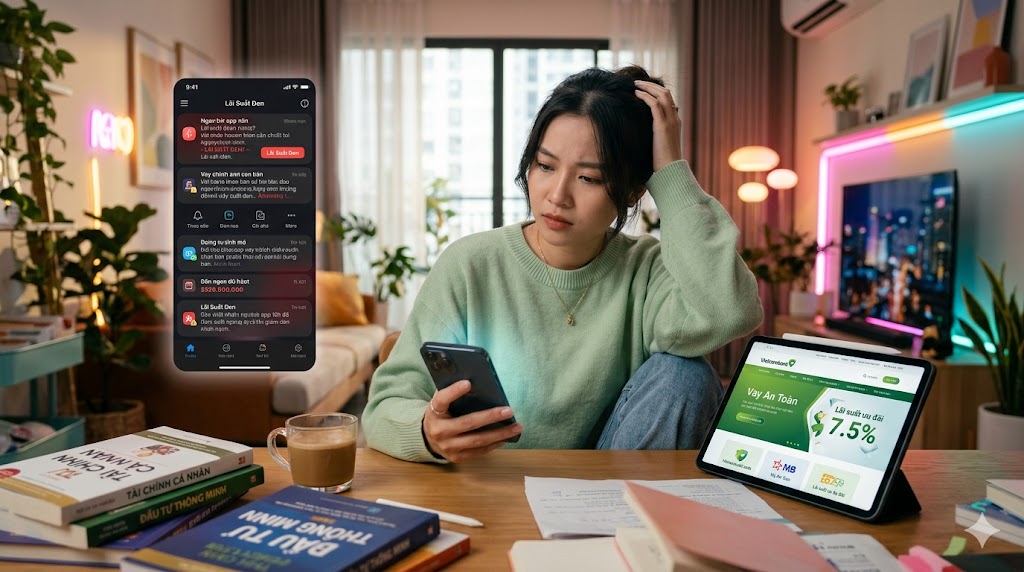
Thị trường tài chính tiêu dùng đang chứng kiến sự bùng nổ của các ứng dụng vay trực tuyến. Tuy nhiên, đi kèm với đó là sự bủa vây của các bẫy tín dụng đen, app lạ núp bóng dưới danh nghĩa 'giải ngân siêu tốc', 'không thẩm định'. Việc thiếu kiến thức hoặc chủ quan trong quá trình lựa chọn kênh tiếp cận vốn có thể đẩy người đi vay vào vòng xoáy nợ nần chồng chất, khủng hoảng tinh thần và mất an toàn an ninh thông tin cá nhân. Để đảm bảo an toàn, người tiêu dùng chỉ nên tiếp cận nguồn vốn chính thống từ ngân hàng thương mại hoặc tổ chức tài chính được Ngân hàng Nhà nước cấp phép.
⚠️ Cạm bẫy 'Tín Dụng Đen' núp bóng App vay tiền lạ
- 1
Lãi suất ẩn cực cao: Biến tướng dưới dạng 'phí dịch vụ', 'phí thẩm định' khiến lãi suất thực tế lên tới hàng trăm, thậm chí hàng ngàn phần trăm một năm.
- 2
Khủng bố thông tin: Truy cập danh bạ, hình ảnh cá nhân khi cài đặt app, tiến hành bôi nhọ, đe dọa người vay và người thân khi chậm thanh toán.
- 3
Hệ lụy pháp lý và bảo mật: Đánh cắp thông tin căn cước công dân (CCCD) để thực hiện các hành vi trục lợi, lừa đảo chiếm đoạt tài sản khác.
Để lập kế hoạch tài chính cá nhân an toàn và tính toán dòng tiền chi trả hợp lý, người đi vay nên tham khảo công cụ tính lãi vay nâng cao trước khi quyết định nộp hồ sơ ở bất kỳ tổ chức nào.
Nhận diện tổ chức cho vay được cấp phép và giải pháp an toàn
Sự khác biệt cốt lõi giữa tổ chức tín dụng chính thống và app lạ nằm ở tính minh bạch pháp lý và cơ chế kiểm soát lãi suất. Các ngân hàng và công ty tài chính được cấp phép luôn tuân thủ nghiêm ngặt quy định trần lãi suất và minh bạch các loại phí trong hợp đồng. Nếu bạn chỉ có nhu cầu tài chính ngắn hạn, không có tài sản thế chấp, việc lựa chọn gói vay tín chấp hoặc các sản phẩm vay tiêu dùng tại các ngân hàng uy tín là giải pháp tối ưu và an toàn nhất.
Agribank
Thấp nhấtƯu đãi tùy gói vay
Vietcombank
Cố định 12 tháng đầu
BIDV
Cố định 12 tháng đầu
M_Credit / FE Credit
Tính theo dư nợ giảm dần
Lộ trình 4 bước tiếp cận nguồn vốn chính thống an toàn
Thay vì nhấp vào các đường link lạ trên mạng xã hội, người đi vay cần chủ động xây dựng phương án tiếp cận vốn theo quy trình chuẩn mực để được bảo vệ quyền lợi pháp lý tối đa. Trước khi quyết định xuống tiền, việc thực hiện so sánh vay giữa các tổ chức tín dụng uy tín sẽ giúp bạn chọn được biên độ lãi suất và kỳ hạn thanh toán phù hợp nhất với thu nhập thực tế.
Lộ trình vay vốn thông minh
Bước 1: Xác định nhu cầu & Khả năng chi trả
Tính toán kỹ số tiền thực cần và trích ra tối đa 30-40% thu nhập hàng tháng cho tổng các nghĩa vụ nợ.
Bước 2: Lựa chọn tổ chức uy tín
Tra cứu danh sách các ngân hàng thương mại hoặc công ty tài chính có giấy phép hoạt động từ Ngân hàng Nhà nước Việt Nam.
Bước 3: Chuẩn bị hồ sơ minh bạch
Cung cấp chứng minh thu nhập (sao kê lương, hợp đồng lao động) hoặc giấy tờ định danh chính chủ để hưởng mức lãi suất ưu đãi.
Bước 4: Đọc kỹ điều khoản hợp đồng
Đặc biệt lưu ý về lãi suất thả nổi, biên độ điều chỉnh, phí phạt chậm trả và phí phạt tất toán trước hạn.
Hỏi đáp nhanh về an toàn tín dụng
App chính thống thuộc các tổ chức tài chính/ngân hàng có thông tin doanh nghiệp rõ ràng, mã số thuế, địa chỉ trụ sở và được công bố công khai trên website của Ngân hàng Nhà nước. Họ luôn yêu cầu ký hợp đồng rõ ràng, hiển thị đầy đủ mức lãi suất và các loại phí. App tín dụng đen thường yêu cầu quyền truy cập danh bạ, ảnh cá nhân và giải ngân không minh bạch.
Cam kết từ Ban chuyên gia Calc.vn
Nội dung bài viết được tổng hợp dựa trên các khuyến cáo an ninh tài chính của Ngân hàng Nhà nước Việt Nam và quy định pháp luật hiện hành về hoạt động cho vay tiêu dùng. Calc.vn cam kết cung cấp thông tin khách quan, hỗ trợ người tiêu dùng phòng tránh rủi ro tín dụng.
Mọi thông tin, phân tích, dữ liệu tính toán và kịch bản dòng tiền được cung cấp trên website Calc.vn chỉ mang tính chất tham khảo, minh họa dựa trên các mức lãi suất giả định và không cấu thành lời khuyên đầu tư, tư vấn tài chính hay lời mời chào ký kết bất kỳ hợp đồng tín dụng nào.
Calc.vn không phải là tổ chức tín dụng, ngân hàng hay đơn vị trung gian tài chính. Chúng tôi không trực tiếp cung cấp các khoản vay, không thu phí người dùng và không đại diện cho bất kỳ ngân hàng đối tác nào.
Lãi suất thực tế, biên độ thả nổi, phí phạt tất toán trước hạn phụ thuộc hoàn toàn vào chính sách của từng tổ chức tín dụng tại thời điểm giải ngân và hồ sơ năng lực tài chính của khách hàng. Bạn có nghĩa vụ tự tìm hiểu kỹ các quy định, biểu phí và hợp đồng vay chính thức của đơn vị cung cấp trước khi đưa ra quyết định vay vốn.
Bài viết cùng chuyên mục & Đề xuất
Khám phá thêm các phân tích chuyên sâu về Tin tức tổng hợp
 Tin tức tổng hợp
Fed Tăng Lãi Suất: Tỷ Giá USD/VND Chịu Áp Lực Gì?
Fed nâng lãi suất đẩy USD tăng vọt, kéo tỷ giá USD/VND tại Vietcombank lên đỉnh 26.185 đồng. Doanh nghiệp cần chủ động công cụ phòng ngừa rủi ro tỷ giá.
 Tin tức tổng hợp
Hạn Mức Tín Dụng Là Gì? Vì Sao Bạn Chỉ Được 20-50 Triệu?
Hạn mức thẻ tín dụng phổ biến bằng 2-3 lần lương thực nhận. Mức 20-50 triệu phản ánh thu nhập 8-15 triệu và lịch sử tín dụng thận trọng năm 2026.
 Tin tức tổng hợp
Dư Nợ Thẻ Tín Dụng Là Gì? Cách Xem Và Trả Nợ Chuẩn
Dư nợ thẻ tín dụng là tổng tiền bạn đã chi tiêu và phải hoàn trả ngân hàng. Thanh toán đủ trước hạn giúp miễn lãi tối đa 45-55 ngày và tránh nợ xấu CIC.
 Tin tức tổng hợp
Ngày Sao Kê Thẻ Tín Dụng Là Gì? Trả Ngày Nào Hết Lãi?
Thanh toán toàn bộ dư nợ trước hạn chót từ 15 đến 25 ngày sau sao kê giúp hưởng trọn 45-55 ngày miễn lãi và tránh mức lãi suất phạt 20-38%/năm.