
Gửi 500 triệu ngân hàng mỗi tháng nhận bao nhiêu tiền lãi?
500 triệu gửi ngân hàng lãi bao nhiêu mỗi tháng trong năm 2026? Với mức lãi suất niêm yết trung bình dao động từ 4,6% - 5,9%/năm, khoản tiền 500 triệu đồng mang về từ 1,91 triệu đến 2,45 triệu đồng/tháng. Tuy nhiên, nếu trừ đi tỷ lệ lạm phát thực tế 3,5% - 4,0%, giá trị sinh lời thực nhận của người gửi tiền có thực sự an toàn và hấp dẫn như con số danh nghĩa trên sổ tiết kiệm?
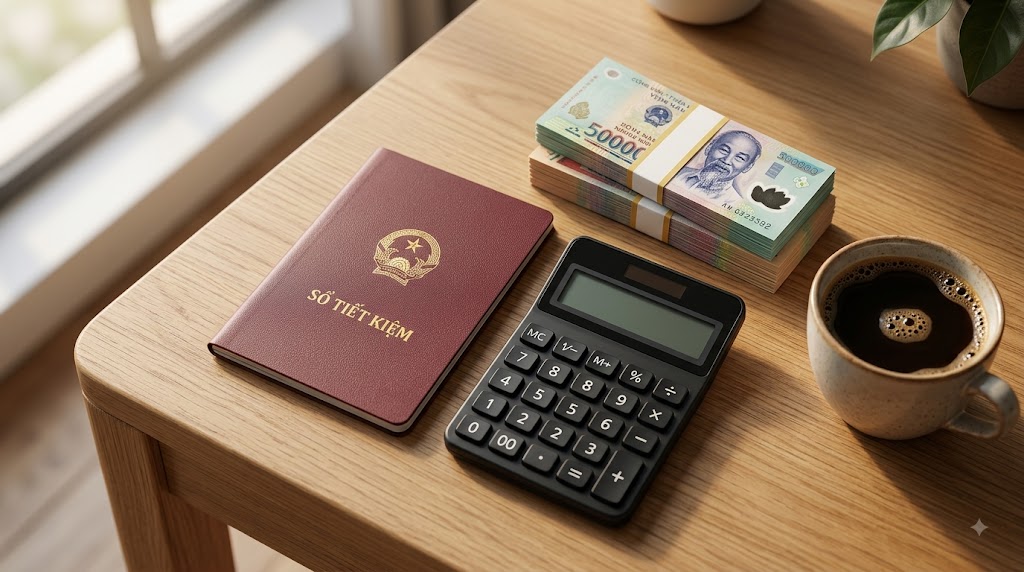
- Mức lãi danh nghĩa: Gửi 500 triệu nhận từ 1.916.000 đ đến 2.458.000 đ/tháng tùy kỳ hạn 6 - 12 tháng tại các ngân hàng thương mại năm 2026.
- Góc nhìn phản biện: Lãi suất thực dương sau khi trừ lạm phát bình quân (khoảng 3,8%) chỉ còn 0,8% - 1,9%/năm, tương đương sức mua tăng chưa đến 800.000 đ/tháng.
- Giải pháp tối ưu: Chia nhỏ số vốn thành nhiều sổ khác kỳ hạn và linh hoạt kết hợp kênh phòng hộ tài sản thay vì phó mặc toàn bộ vào tiền gửi cố định.
Cập nhật tháng 8/2026 — Nhiều người đặt câu hỏi 500 triệu gửi ngân hàng lãi bao nhiêu mỗi tháng khi lên kế hoạch tích lũy tài chính cá nhân. Theo mặt bằng lãi suất huy động được Ngân hàng Nhà nước (NHNN) và các ngân hàng thương mại công bố trong tháng 8/2026, lãi suất tiền gửi kỳ hạn 6 đến 12 tháng dao động phổ biến từ 4,6%/năm đến 5,9%/năm. Như vậy, trên danh nghĩa, 500 triệu đồng sẽ mang lại cho bạn dòng tiền từ 1,91 triệu đến 2,45 triệu đồng/tháng.
500 triệu gửi ngân hàng lãi bao nhiêu 1 tháng theo từng kỳ hạn?
Số tiền lãi hàng tháng phụ thuộc trực tiếp vào kỳ hạn và phương thức nhận lãi (trả lãi cuối kỳ hay nhận lãi định kỳ hàng tháng). Công thức tính lãi cơ bản theo quy định hiện hành: Tiền lãi = (Số tiền gửi × Lãi suất %/năm / 12).
Kỳ hạn ngắn (1 - 3 tháng)
Thanh khoản cao - Lãi thấp
~1.330.000 đ/tháng
Lãi suất 3,2% / năm
- ✅
Rút vốn linh hoạt bất kỳ lúc nào
- ℹ️
Thua lạm phát, bào mòn sức mua
Kỳ hạn trung bình (6 tháng)
Cân bằng thanh khoản
~1.916.000 đ/tháng
Lãi suất 4,6% / năm
- ✅
Đủ trang trải chi phí sinh hoạt nhỏ
- ℹ️
Lãi thực dương ở mức tối thiểu
Kỳ hạn dài (12 - 24 tháng)
Tối ưu hóa lãi suất
~2.458.000 đ/tháng
Lãi suất 5,9% / năm
- ✅
Lãi suất tối ưu nhất hệ thống
- ℹ️
Bị phạt lãi không kỳ hạn nếu rút trước ngày đáo hạn
Bóc trần thực tế: Bẫy lãi suất danh nghĩa và bài toán lạm phát
Nhìn vào con số hơn 2,4 triệu đồng mỗi tháng, nhiều người lầm tưởng đây là kênh sinh lời thụ động bền vững. Tuy nhiên, góc nhìn thực tế phũ phàng chỉ ra rằng: với chỉ số lạm phát mục tiêu năm 2026 quanh ngưỡng 3,5% - 4,0%, lãi suất thực nhận của bạn chỉ còn khoảng 1,5% - 1,9%/năm. Nói cách khác, 500 triệu đồng sau một năm chỉ tạo ra giá trị gia tăng thực tế khoảng 7,5 - 9,5 triệu đồng về mặt sức mua, phần còn lại chỉ đơn thuần bù đắp sự trượt giá của đồng tiền.
Lưu ý quan trọng
⚠️ Cảnh báo rút vốn trước hạn: Nếu bạn gửi kỳ hạn 12 tháng nhưng vì việc đột xuất phải rút ở tháng thứ 11, toàn bộ số tiền 500 triệu sẽ bị áp mức lãi suất không kỳ hạn (thường chỉ 0,1% - 0,2%/năm), khiến tiền lãi rơi từ gần 30 triệu đồng xuống vỏn vẹn dưới 1 triệu đồng.
Để chủ động quản lý dòng tiền và tránh thiệt hại khi có nhu cầu thanh khoản đột xuất, người gửi tiền không nên tính nhẩm thủ công. Người đọc có thể sử dụng công cụ tính lãi tiết kiệm ngân hàng để tự tính toán con số chi tiết theo nhu cầu thực tế và so sánh giữa các phương thức nhận lãi hàng tháng hoặc cuối kỳ.
"Gửi tiết kiệm ngân hàng là công cụ bảo toàn vốn và quản trị rủi ro thanh khoản khẩn cấp, tuyệt đối không phải là kênh làm giàu hay tích sản đột phá trong bối cảnh chu kỳ kinh tế 2026."
— Chuyên gia Phân tích Tài chính (Ban Nghiên cứu Dữ liệu Vĩ mô)
Chiến lược tối ưu khi có 500 triệu gửi tiết kiệm
Chia nhỏ sổ tiết kiệm (Phương pháp bậc thang): Thay vì gửi trọn 500 triệu vào 1 sổ, hãy chia thành 3 - 4 sổ (ví dụ: 100 triệu kỳ hạn 3 tháng, 200 triệu kỳ hạn 6 tháng, 200 triệu kỳ hạn 12 tháng) để linh hoạt rút từng phần khi cần mà không mất lãi toàn bộ.
Ưu tiên gửi Online: Lãi suất gửi trực tuyến qua Mobile Banking tại đa số ngân hàng thương mại (như VPBank, Techcombank, HDBank...) thường cao hơn từ 0,2% - 0,4%/năm so với gửi tại quầy.
Tái thẩm định định kỳ: Theo dõi biến động vĩ mô và chỉ số giá tiêu dùng CPI mỗi quý để cân nhắc phân bổ một phần dòng tiền sang các tài sản phòng thủ có tính thanh khoản cao.
Khi chọn hình thức nhận lãi định kỳ hàng tháng, mức lãi suất niêm yết sẽ thấp hơn hình thức nhận lãi cuối kỳ từ 0,2% - 0,5%/năm. Với 500 triệu đồng gửi kỳ hạn 12 tháng nhận lãi đều đặn mỗi tháng, bạn nhận khoảng 2,2 triệu đến 2,35 triệu đồng/tháng.
Cam kết từ Ban chuyên gia Calc.vn
Các số liệu lãi suất và phân tích tài chính trong bài viết được tổng hợp khách quan từ biểu lãi suất công bố của Ngân hàng Nhà nước Việt Nam, Vietcombank, BIDV và các NHTMCP trong tháng 8/2026. Mức lãi suất thực tế có thể điều chỉnh tùy theo chính sách ưu đãi riêng của từng chi nhánh tại thời điểm gửi.
🛠️ Công cụ liên quan & Kịch bản đề xuất
Mọi thông tin, phân tích, dữ liệu tính toán và kịch bản dòng tiền được cung cấp trên website Calc.vn chỉ mang tính chất tham khảo, minh họa dựa trên các mức lãi suất giả định và không cấu thành lời khuyên đầu tư, tư vấn tài chính hay lời mời chào ký kết bất kỳ hợp đồng tín dụng nào.
Calc.vn không phải là tổ chức tín dụng, ngân hàng hay đơn vị trung gian tài chính. Chúng tôi không trực tiếp cung cấp các khoản vay, không thu phí người dùng và không đại diện cho bất kỳ ngân hàng đối tác nào.
Lãi suất thực tế, biên độ thả nổi, phí phạt tất toán trước hạn phụ thuộc hoàn toàn vào chính sách của từng tổ chức tín dụng tại thời điểm giải ngân và hồ sơ năng lực tài chính của khách hàng. Bạn có nghĩa vụ tự tìm hiểu kỹ các quy định, biểu phí và hợp đồng vay chính thức của đơn vị cung cấp trước khi đưa ra quyết định vay vốn.
Bài viết cùng chuyên mục & Đề xuất
Khám phá thêm các phân tích chuyên sâu về Quản Lý Tài Chính Cá Nhân
 Quản Lý Tài Chính Cá Nhân
Có 500 Triệu - 1 Tỷ: Gửi Tiết Kiệm Kỳ Hạn Nào Lời Nhất?
Gửi 500 triệu đến 1 tỷ kỳ hạn 6 - 12 tháng sinh lời tốt nhất năm 2026 với lãi suất 5.2% - 6.3%/năm, thu về từ 26 đến 63 triệu đồng tiền lãi an toàn.
 Quản Lý Tài Chính Cá Nhân
Ân Hạn Nợ Gốc Là Gì? 12 Tháng Đầu Có Phải Trả Tiền?
Ân hạn nợ gốc chỉ miễn trả tiền gốc trong 12 tháng đầu, bạn vẫn phải đóng lãi hàng tháng. Hết ân hạn, tiền gốc dồn vào các kỳ sau khiến áp lực trả nợ tăng vọt.
 Quản Lý Tài Chính Cá Nhân
Đáo Hạn Thẻ Tín Dụng Là Gì? Rủi Ro Mất Tiền Oan
Đáo hạn thẻ tín dụng là dịch vụ ứng trước tiền để thanh toán dư nợ sao kê. Chiêu trò này tiềm ẩn nguy cơ mất tiền oan, lộ thông tin và bị khóa thẻ.
 Quản Lý Tài Chính Cá Nhân
Rút 10 Triệu Từ Thẻ Tín Dụng Mất Bao Nhiêu Phí Và Lãi?
Rút 10 triệu từ thẻ tín dụng qua máy POS hoặc ATM tốn phí từ 1.8% đến 4% cộng thêm lãi suất khoảng 20-35%/năm tính ngay từ ngày rút. Xem ngay chi phí thực tế.