
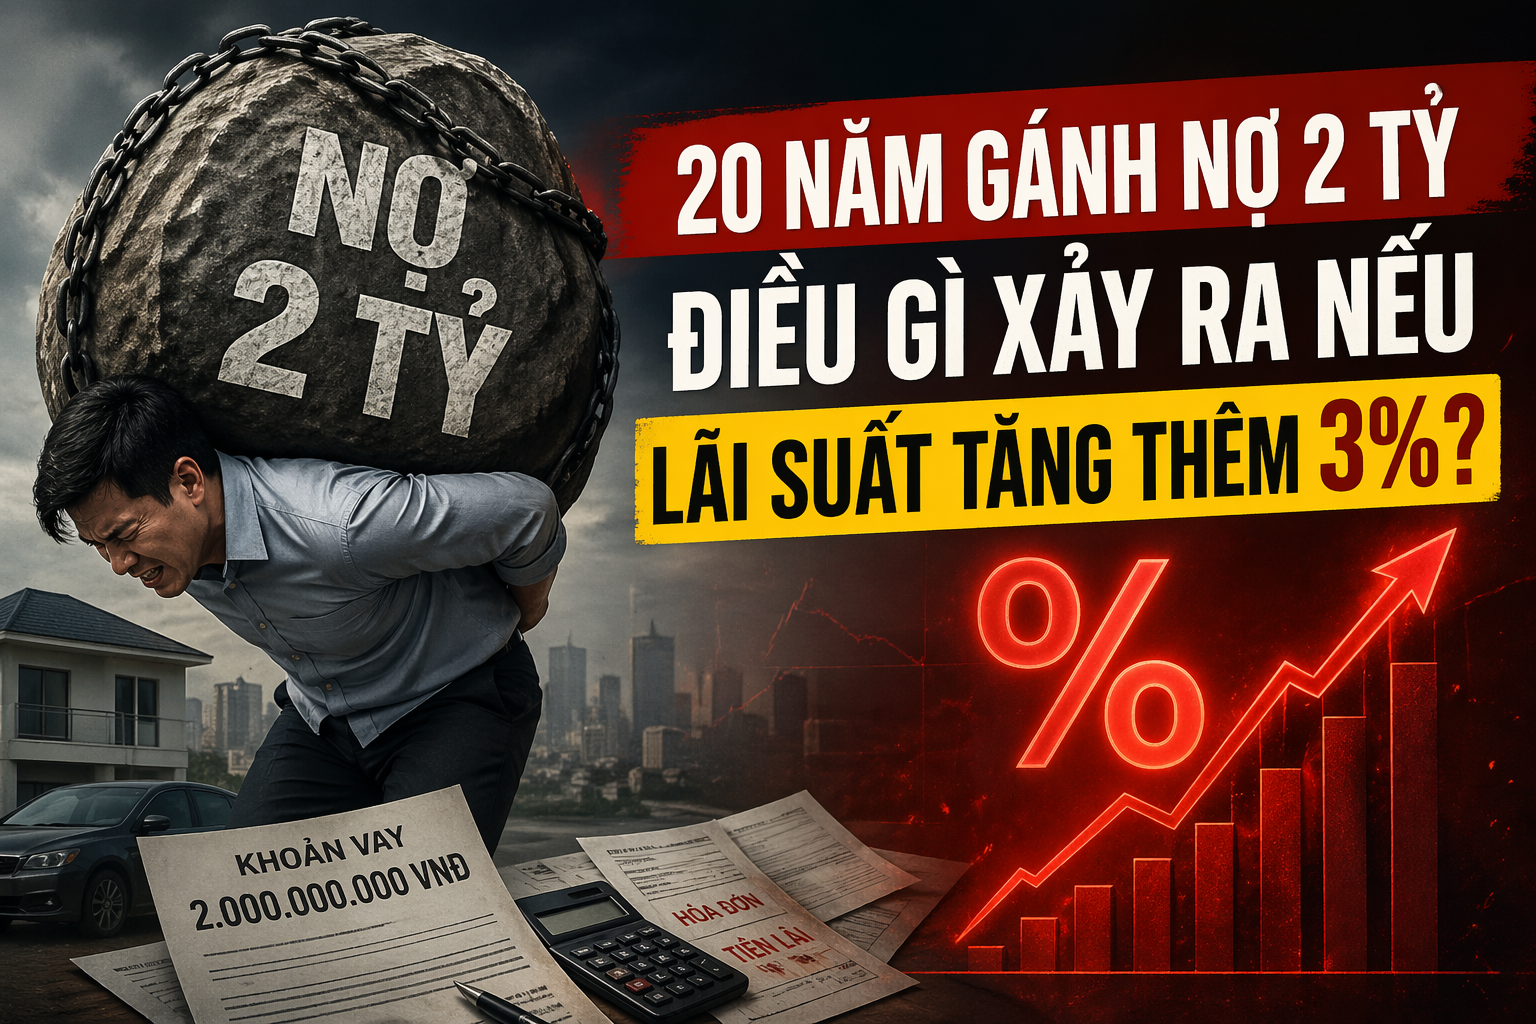
20 Năm Gánh Nợ 2 tỷ: Điều Gì Xảy Ra Nếu Lãi Suất Tăng Thêm 3%?
- Có nên vay 2 tỷ vay mua nhà 20 năm khi lãi suất đang ở mức 8.5%?
- Phân tích từ góc độ tài chính cá nhân – không thiên vị, không quảng cáo.
Lưu ý quan trọng
⚠️ Lưu ý: Số liệu chỉ mang tính chất tham khảo tại thời điểm 04/2026. Lãi suất thực tế phụ thuộc vào hồ sơ cá nhân và chính sách từng ngân hàng. Luôn kiểm tra kỹ hợp đồng tín dụng trước khi ký kết.
Khoản trả 23 triệu/tháng chiếm bao nhiêu phần trăm "sức khỏe" tài chính của bạn? Nếu gánh nặng vượt quá 40%, nguy cơ đứt gãy dòng tiền là có thật. Bài viết phân tích cấu trúc chi tiêu lý tưởng khi vay 2 tỷ để bạn luôn giữ được thế chủ động trong nhu cầu an cư.
💡 Góc nhìn thực tế: Scenario xấu nhất không phải lãi tăng — mà là lãi tăng đồng thời thu nhập giảm.
⚠️ Lãi suất nhảy vọt lên: 12.5% ⚠️ Thu nhập giảm 20% do biến cố kinh tế ⚠️ Khoản trả hàng tháng: 29 triệu/tháng
Đây không phải giả định, mà là thực tế của hàng nghìn gia đình. Kế hoạch của bạn là gì?
Nên Hay Không Nên Vay? Framework Ra Quyết Định Tài Chính
Trước khi quyết định vay 2 tỷ, hãy đặt câu hỏi này lên bàn tài chính. Dưới đây là bức tranh toàn cảnh chi phí thực tế bạn phải bỏ ra:
Ma trận tối ưu đòn bẩy cho Nhà đầu tư (2 tỷ)
Chiến lược dòng tiền & Lợi suất
Tối ưu Thuế & Phí
Kế hoạch Refinance
Đòn bẩy Lưu động
💡 Mẹo hay
💡 Mẹo chuyên gia: Luôn duy trì tỷ lệ DTI (Nợ/Thu nhập) dưới 40% để giữ dư địa cho các cơ hội tái đầu tư tiếp theo.
Tiền của bạn đi đâu?
Phân bổ tổng chi phí
Tổng chi phí
3,75 tỷ
Chi Phí Thực Tế 20 Năm: Ngoài Tiền Gốc Còn Phải Trả Thêm Gì?
| Thời điểm | Gốc | Lãi | Tổng trả |
|---|---|---|---|
| Tháng đầu | 8,3 triệu | 14,2 triệu | 23 triệu |
| Tháng 120 | 8,3 triệu | 7,1 triệu | 15,5 triệu |
| Tháng cuối | 8,3 triệu | 59.028 đồng | 8,4 triệu |
Checklist Tài Chính: Thu Nhập & Quỹ Dự Phòng Cho nhu cầu an cư
Bạn có đủ điều kiện? Kiểm tra bảng DTI dưới đây để biết mức thu nhập tối thiểu cần có trước khi nộp hồ sơ:
Ma trận chịu tải thu nhập
Thu nhập × Lãi suất → Tỷ lệ DTI
| Thu nhập/tháng | Ưu đãi 8.5% | Thả nổi 10.5% | Stress +4% |
|---|---|---|---|
| 56 triệu | 40%23 triệu | 46%26 triệu | 52%29 triệu |
| 70 triệu | 32%23 triệu | 37%26 triệu | 42%29 triệu |
| 90 triệu | 25%23 triệu | 29%26 triệu | 32%29 triệu |
| 112 triệu | 20%23 triệu | 23%26 triệu | 26%29 triệu |
So sánh ngân hàng cho vay 2 tỷ tháng 04/2026
| # | Ngân hàng | Lãi ưu đãi | Lãi sau ưu đãi | Phí tất toán |
|---|---|---|---|---|
| 1 | HSBC | 5.5% – 8.99% | ~11.5% – 14% | 1-3% (phụ thuộc gói vay và thời điểm) |
| 2 | Agribank | 6.0% – 8.5% | ~10% – 12% | 1-2% số tiền trả trước (trong 3 năm đầu) |
| 3 | BIDV | 7.2% – 8.9% | ~11% – 13% | 1-3% (trong 5 năm đầu, tùy hợp đồng) |
| 4 | Vietcombank | 7.5% – 9.0% | ~11.5% – 13.5% | 2-3% (trong 3 năm đầu) |
| 5 | Shinhan Bank | 7.7% – 8.1% | ~11% – 13% | 1-2% (tùy hợp đồng) |
5 Bước Quản Lý Khoản Vay bất động sản Thông Minh
So sánh hai cách tối ưu: (A) Trả thêm đều hàng tháng → ổn định; (B) Gom lại trả lớn 1–2 lần/năm → linh hoạt hơn cho dòng tiền. Cả hai đều giúp bạn tiết kiệm bộn tiền lãi — tùy phong cách quản lý tài chính của bạn. Trong cả 2 trường hợp, sự chuẩn bị kỹ lưỡng về phí phạt luôn là ưu tiên hàng đầu.
Phân Tích Kịch Bản Rủi Ro Lãi Suất Cho nhu cầu an cư
Rủi ro lãi suất không phải là lý do để không vay — mà là lý do để lập kế hoạch dự phòng. Công thức an toàn: quỹ khẩn cấp (đệm thanh khoản) = 6 tháng tiền trả nợ = 135 triệu. Số tiền này phải được để riêng và chỉ dùng khi thu nhập bị gián đoạn, đảm bảo sự liền mạch trong việc trả nợ.
Sức khỏe tài chính
Cần theo dõi — Tối ưu thêm
DTI hiện tại: 40% — Đang ở mức cảnh báo
Quỹ khẩn cấp 135 triệu = 6 tháng trả nợ
Nếu lãi tăng +4% → DTI sẽ lên 52%
Dòng tiền của bạn đang ở ngưỡng nào?
Chủ động phân tích kịch bản Stress Test dựa trên mức thu nhập thực tế của bạn để cảnh báo vùng rủi ro dòng tiền.
Bóc Tách Chi Phí Thực Tế - Bất động sản
| Kịch bản | Lãi suất | Tháng đầu | Tổng lãi | Tổng trả (TCO) |
|---|---|---|---|---|
| Ưu đãi | 8.5% | 23 triệu | 1,71 tỷ | 3,75 tỷ |
| Thả nổi | 10.5% | 26 triệu | 2,11 tỷ | 4,15 tỷ |
| Stress Test | 12.5% | 29 triệu | 2,51 tỷ | 4,56 tỷ |
Ghi chú: TCO (Total Cost of Ownership) là tổng số tiền bạn thực chi bao gồm Gốc, Lãi và toàn bộ các loại thuế phí, bảo hiểm đi kèm.
Về mặt lý thuyết, lạm phát làm giảm giá trị thực của số tiền nợ. Sau nhiều năm, mức trả 23 triệu sẽ cảm thấy "nhẹ" hơn so với thu nhập đã tăng trưởng của bạn.
Lưu ý quan trọng
⚠️ Tuyên bố: Dữ liệu tổng hợp từ website chính thức các ngân hàng & nguồn uy tín — tháng 03/2026. Lãi suất ưu đãi áp dụng cho hồ sơ đủ điều kiện, có thể thay đổi theo chính sách ngân hàng. Vui lòng liên hệ trực tiếp ngân hàng để xác nhận mức lãi suất chính xác nhất. Calc.vn không cung cấp khoản vay trực tiếp. Mọi quyết định tài chính cần được cân nhắc kỹ lưỡng.
Mọi thông tin, phân tích, dữ liệu tính toán và kịch bản dòng tiền được cung cấp trên website Calc.vn chỉ mang tính chất tham khảo, minh họa dựa trên các mức lãi suất giả định và không cấu thành lời khuyên đầu tư, tư vấn tài chính hay lời mời chào ký kết bất kỳ hợp đồng tín dụng nào.
Calc.vn không phải là tổ chức tín dụng, ngân hàng hay đơn vị trung gian tài chính. Chúng tôi không trực tiếp cung cấp các khoản vay, không thu phí người dùng và không đại diện cho bất kỳ ngân hàng đối tác nào.
Lãi suất thực tế, biên độ thả nổi, phí phạt tất toán trước hạn phụ thuộc hoàn toàn vào chính sách của từng tổ chức tín dụng tại thời điểm giải ngân và hồ sơ năng lực tài chính của khách hàng. Bạn có nghĩa vụ tự tìm hiểu kỹ các quy định, biểu phí và hợp đồng vay chính thức của đơn vị cung cấp trước khi đưa ra quyết định vay vốn.
Bài viết cùng chuyên mục & Đề xuất
Khám phá thêm các phân tích chuyên sâu về Kinh Nghiệm Vay Vốn
 Kinh Nghiệm Vay Vốn
Phí Phạt Trả Nợ Trước Hạn 15 Ngân Hàng Lớn Năm 2026
Phí phạt trả nợ trước hạn tại 15 ngân hàng lớn dao động từ 0.5% đến 3% số tiền trả trước trong 3 - 5 năm đầu. Từ năm thứ 4 đến năm thứ 6, đa số ngân hàng miễn phí 100%.
 Kinh Nghiệm Vay Vốn
Đáo Hạn Ngân Hàng Là Gì? 4 Cách Đáo Hạn An Toàn
Đáo hạn khoản vay là thời điểm hoàn trả toàn bộ nợ gốc cho ngân hàng. Phí đáo hạn hiện dao động 0.3% - 0.5%/ngày, tiềm ẩn nguy cơ nợ xấu nếu chậm trễ.
 Kinh Nghiệm Vay Vốn
Phí Trả Nợ Trước Hạn Bao Nhiêu? Cách Tính Chuẩn 2026
Phí phạt trả nợ trước hạn dao động từ 0.5% đến 3% trên dư nợ gốc tất toán. Đừng vội đảo nợ ngân hàng nếu khoản chênh lệch lãi suất chưa bù đắp đủ toàn bộ chi phí phát sinh.
 Kinh Nghiệm Vay Vốn
Tái Tài Trợ Khoản Vay Nhà: Khi Nào Chuyển Mới Có Lãi?
Tái tài trợ giúp giảm lãi từ 1.5% - 3%/năm nhưng tốn phí chuyển nợ 2% - 3.5%. Chỉ nên đảo nợ khi kỳ hạn còn lại trên 3 năm và chênh lệch lãi suất tối thiểu 2%.